
十月的阿曼湾,Sinokor的油轮从波斯湾内部装载原油,穿过霍尔木兹海峡,在湾外将货物转移到另一条船上,然后返回继续装货。这套流程虽然增加了物流环节,却成为了2026年航运市场中最引人注目的一笔生意。
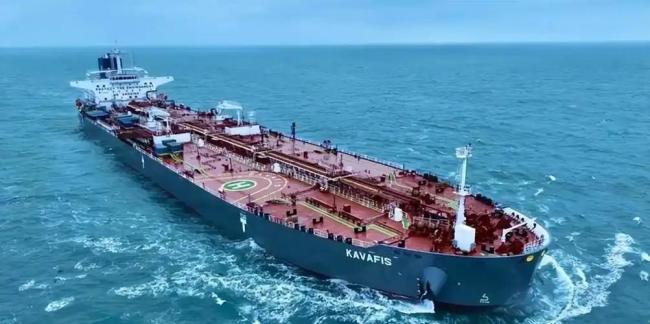
九月份数据显示,Sinokor旗下船舶通过霍尔木兹海峡运输了1.056亿桶原油,占当月总过境量的近四成。紧随其后的沙特Bahri、科威特油轮公司和阿布扎比国油航运部门三家合计运输了9730万桶。十月份前十天,Sinokor的份额甚至超过了50%。
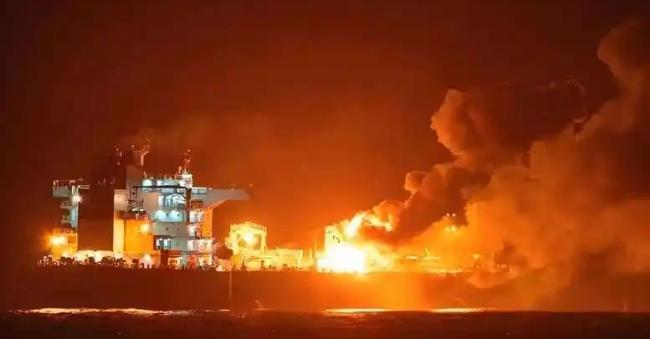
伊朗战争初期,霍尔木兹海峡几乎无法通行,产油国面临储油罐满载的压力,必须尽快运出石油以避免减产停工。此时,Sinokor提前囤积的船队成为唯一能立即装货的运力来源。这种垄断状态下的运力配给权推高了运费,也大幅增加了Sinokor的收入。
然而,随着海湾出口逐渐恢复到战前水平,接驳贸易的溢价基础正在减弱。当产油国不再面临罐满停产的威胁时,租船谈判的重点从“有没有船”转变为“谁家便宜”。尽管Sinokor的市场份额仍在,但其定价权开始松动。
回顾Sinokor在2026年的收购行为,其购买了73艘二手VLCC,总价值近60亿美元。主要卖家是希腊船东,其中Dynacom一家就卖出了11艘,价值约8.3亿美元。希腊船东总共售出约19艘,总值近15亿美元。CMB.TECH、Frontline和Zodiac也在卖方名单上。这些卖家都是精明的航运资本,他们在高位出货,而Sinokor则在接盘。
价格信号显示,十年船龄的二手VLCC成交价突破1.5亿美元,而新造VLCC的成本约为1.35亿美元。老船比新船贵的原因在于新船需要三年才能交付,而老船可以立即投入使用。Poten的数据更极端,可立即交付的转售新造船溢价达到82%,报价2.35亿美元。Sinokor在逐步建仓的过程中,自己的买入行为推高了自己的账面资产。
这笔巨额投资实际上是一张以霍尔木兹通行费为现金流的期权,行权窗口是海峡不通畅的那段时间。然而,这个窗口正在收窄。此外,Sinokor的财务支持者来头不小。三月份塞浦路斯和希腊的竞争申报文件确认,MSC通过子公司SAS Shipping Agencies Services收购了Sinokor Maritime 50%的股权,与Ga-Hyun Chung共同控股。Forbes进一步报道,Sinokor此前向MSC出售过至少11艘集装箱船,两家公司在集装箱板块早有交易关系。这表明,MSC的介入不仅是为了提供资金,还涉及资产置换预期——Sinokor获得油轮扩张的资本,而MSC则获得集装箱运力整合的机会。
全球最大的集装箱航运资本与韩国船东一起站在了能源运输咽喉的定价位置上,监管含义远超过单家商业船东的投机行为。这批平均船龄十二年的73艘船,未来五到八年后会集中进入淘汰窗口。Sinokor需要在资产价格仍维持较高水平时找到接盘方。最合适的买家可能是被Sinokor压制的产油国国家船东如Bahri、KOTC和ADNOC,但他们也需要补充运力,地缘政治敏感性使得交易不会轻松。另一种选择是售后回租,2026年二手油轮买家前十中有四家是中国金融租赁公司,合计支出超过28.5亿美元。Sinokor可以通过这种方式释放资本,但这要求资产价格保持在当前水平。然而,目前二手VLCC的报价虽高,实际成交寥寥,买卖双方预期差距巨大。
Sinokor的垄断故事真正的考验不在于霍尔木兹是否会再次关闭,而在于它恢复正常后,谁愿意用Sinokor买入时的价格逻辑接手这支庞大的舰队。阿曼湾的过驳作业还在继续,但每一趟的运费都在逐渐回归正常。
蚂蚁配资提示:文章来自网络,不代表本站观点。